Sector Forestal: Favorables Perspectivas Para la Celulosa Nos Mantienen Optimistas
←
→
Transcripción del contenido de la página
Si su navegador no muestra la página correctamente, lea el contenido de la página a continuación
Renta V a ri ab l e Loc a l                                                                         3 d e Mayo , 2 0 18

Sector Forestal:
Favorables Perspectivas Para la Celulosa Nos Mantienen Optimistas
                                                                                              por Juan Carlos Prieto Z.

Resumen

   • Los precios de la celulosa han experimentado un            • Por otro lado, Copec se vería beneficiada de las
  importante crecimiento desde mediados de 2017. Es así        adquisiciones y expansiones en el segmento de paneles.
  como en China la fibra corta y larga a la fecha han          Es así como en conjunto con un crecimiento en la
  presentado alzas de 25% y de 38% a/a respectivamente.        capacidad de 35% (ex Sonae Arauco) una vez que
  Lo anterior a raíz de una oferta que se vio especialmente    consoliden con Masisa Brasil y México y la entrada en
  afectada por paralizaciones (donde las paralizaciones        operación del proyecto Grayling, las ventas de este
  de plantas como Guaíba II y April habrían afectado más       segmento se verían beneficiadas por un mejor
  de 2% de la oferta de fibra corta nivel mundial), sumado a   desempeño económico de la región.
  una demanda que creció por sobre lo esperado y
  restricciones a las importaciones de papel reciclado en       • Consideramos que parte importante de lo descrito
  China (lo que ha significado una disminución en las          anteriormente se encontraría incorporado en los precios
  importaciones de celulosa reciclada en este país de          del sector, por lo que nuestra visión es de una
  25,3% a/a).                                                  recomendación neutral para CMPC. Copec por otro lado
                                                               presentaría recuperaciones en sus negocios de paneles
  • Creemos que estos elevados precios se mantendrían al       y canal industrial de venta de combustibles, lo que es
  menos durante los próximos 3 años, en donde a pesar de       consistente con una recomendación de sobreponderar.
  incorporar ciertos ajustes, creemos que el dólar se
  mantendría débil, así como la baja entrada en operación
  de nuevos proyectos durante los próximos años,
  justificarían precios elevados.

   • CMPC continuaría con sus planes de expansión en
  tissue, de esta manera, así como la compañía ya
  experimentó un alza de 21% en el volumen comercializado
  entre los años 2012 y 2017, incorporamos que estos
  crecerían otro 25% hasta 2022 y continuarían
  aumentando posteriormente.

                                       Cuadro 1: Resumen Recomendación

DEPARTAMENTO DE ESTUDIOS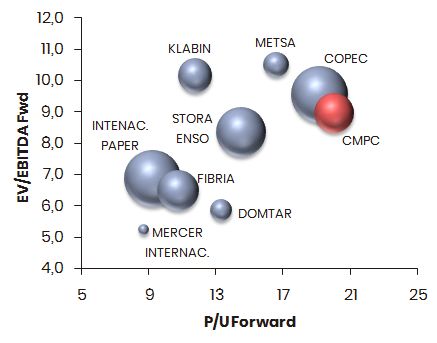
R enta V ari ab l e Loca l                                                                                           3 de Mayo , 2 018

Precios de la Celulosa se Mantendrían Elevados Durante los Próximos Años

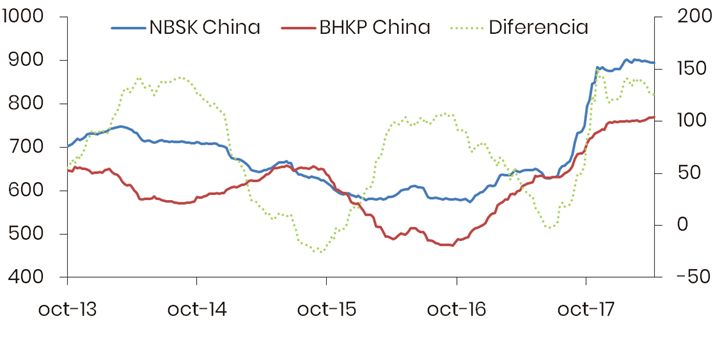
El precio de la celulosa en China durante el año 2017 experimentó fuertes alzas de 56% para la fibra corta y de 50% para la
fibra larga (ver gráfico 1), sorprendiendo al mercado. Lo anterior se debió a una serie de factores, entre los cuales cabe
destacar las paralizaciones no pronosticadas por las plantas Guaíba II y April, entre otras, lo que generó un shock negativo a
la oferta por más de un 2% de la oferta total. Sumado a lo anterior, la demanda por celulosa creció cerca de 5% (3 millones
de toneladas), por sobre lo que anticipaba el mercado (entre 1,7%-2%). Sólo en China por ejemplo, esta creció un 7% durante
2017. Parte del efecto anterior, se explica por las restricciones que adoptó este país sobre las importaciones de papel
desechado con el fin de disminuir los niveles de contaminación. Específicamente, en un mercado donde la celulosa
reciclada representa un 59% del consumo total (ver gráfico 2), la implementación de la medida en noviembre de 2017, ya se
ha traducido en una disminución de 6,73 millones de toneladas en sus 5 primeros meses (ver gráfico 3), de lo que cerca de
un 40% sería reemplazado por celulosa virgen. Esto a su vez impactó en el precio de esta última.

              GRÁFICO 1: EVOLUCIÓN PRECIOS CELULOSA                        GRÁFICO 2: COMPOSICIÓN CONSUMO CELULOSA
                              (US$/t.)                                                (Millones de Toneladas)

Fuente: Bloomberg y Departamento de Estudios Security.                  Fuente: Fibria y Departamento de Estudios Security

Si bien históricamente la celulosa ha tendido a un punto de equilibrio muy cercano a su costo marginal y podrían producirse
algunos ajustes en su valor durante este año, creemos que las perspectivas para sus precios son favorables. Lo anterior a
raíz de que el dólar continuaría débil globalmente, favoreciendo entonces los precios de las materias primas. Esto a su vez
presiona al alza los costos denominados en dólares debido a la porción en moneda local aumenta al hacer la conversión a
dólares, lo que presiona al alza los precios de la materia prima. Por otro lado, luego de un 2018 que se mantendría
relativamente equilibrado entre la oferta y demanda de celulosa, la carencia de nuevos proyectos durante los años 2019 y
2020 favorecerían los precios de la celulosa. Es así como incorporamos en nuestro análisis un precio para la fibra corta de
China de US$740/t. para este año y de US$860/t. para la fibra larga. Estos hasta fines de 2021 caerían hasta US$650/t. y US$710/
t. para la fibra corta y larga respectivamente, por sobre lo incorporado en los precios de mercado a la fecha. Eso sí,
anticipamos caídas en ambas fibras producto de que esos precios volverían atractivos nuevos proyectos de celulosa, los
que tardan aproximadamente 3 años en construirse y con una puesta en marcha relativamente baja (para escenarios
alternativos ver cuadro 1).

DEPARTAMENTO DE ESTUDIOS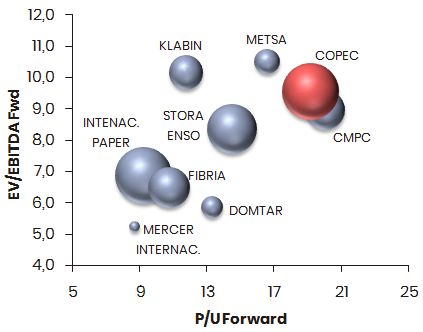
Renta V a ri ab l e Loca l                                                                                   3 de Mayo , 2 018

       CUADRO 2: SENSIBILIZACIONES VALORIZACIONES COPEC Y CMPC DE ACUERDO AL VALOR DE LA FIBRA CORTA DE LARGO
                           PLAZO (ASUMIENDO UN DIFERENCIAL FIJO CON LA FIBRA LARGA DE US$60/T.)

 En relación al diferencial de precios de ambas fibras en China, pese a que a la fecha este es de US$125/t. a favor de la fibra
 larga y que las perspectivas para esta última son mejores (principalmente por la menor oferta proyectada para los
 próximos años), asumimos un valor de largo plazo de US$60/t., más cercano a niveles históricos y debido al posible
 reemplazo entre fibras con un diferencial muy grande. No obstante lo anterior, asumiendo precios de fibra corta fijos, un
 mayor premio para la fibra larga favorecería principalmente a Copec, dado que un 55% de la fibra que vende es fibra larga,
 en comparación a un 23% de CMPC.

      GRÁFICO 3: IMPORTACIONES DE PAPEL PARA RECICLAR                     GRÁFICO 4: NUEVOS PROYECTOS DE CELULOSA
                   (Millones de Toneladas)                                           (Miles de Toneladas)

                                                                    Fuente: Hawkings Wright, en Presentación CMPC Noviembre 2017
      Fuente: Bloomberg y Departamento de Estudios Security.
                                                                    y Departamento de Estudios Security

 Recientes Adquisiciones y Proyectos de los Últimos                             Años      Debieran       Verse     Favorecidos
 Producto del Mayor Crecimiento a Nivel Regional/Global.

 Ambas compañías han destacado durante los últimos años por sus planes de crecimiento. En el caso de Copec por
 ejemplo, el capex de los últimos 5 años alcanza cerca de US$6.000 millones (2,3 veces la depreciación del ejercicio durante el
 mismo plazo), destacando las compras de Sonae Arauco, Mapco, Masisa Brasil y México, Exxon Mobil, el joint venture en Mina
 Justa, entre otras. Con respecto a esta última, a pesar de que valoramos la compra y de que representaría más del 5% del
 ebitda de la compañía, los US$1.600 millones que requiere el proyecto se traducen en que este aporta tan sólo un 0,6% de
 nuestra valorización.
 En cuanto al crecimiento en volúmenes de la compañía, esperamos que este provenga principalmente de su negocio de
 paneles. Este último se favorecería de las mejores perspectivas de crecimiento para la región, aprovechando además la
 capacidad ya instalada y las últimas compras de paneles a Masisa en Brasil y México. Es así como por ejemplo en Brasil, el
 que representa más de un 25% de la capacidad instalada en paneles a la fecha (ex Sonae Arauco), esperamos que
 comiencen a recuperar estas cifras en línea con el ciclo económico (ver gráfico 5). Sumado a lo anterior, a fines de 2018
 entraría en operación el proyecto Grayling (Michigan), el que aumenta en casi un 10% la producción de paneles de la
 compañía. Y, si bien a la fecha aún no se han acelerado los inicios de viviendas en EE.UU., estos han mantenido un sostenido
 crecimiento durante los últimos años, reflejando una creciente demanda (ver gráfico 6).

DEPARTAMENTO DE ESTUDIOS
a ri ab l e Loc
Renta V ari Locaal 3 de Mayo , 2 018
A la vez, Copec cuenta con una situación financiera favorable (con una caja por sobre los US$1.500 millones, una deuda
neta/ebitda de 2,3 veces y un flujo de caja que de acuerdo a nuestras estimaciones promediaría US$944 millones
para los próximos 3 años), por lo que la realización del proyecto Mapa, ante los atractivos precios de la celulosa actuales,
supone un riesgo al alza. Con respecto a este último cabe mencionar que aumentaría la capacidad de producción de la
compañía en un 33%, con una inversión cercana a los US$2.500 millones.
GRÁFICO 5: CONSUMO APARENTE PANELES BRASIL GRÁFICO 6: INICIO DE VIVIENDAS EN EE.UU.
(Millones de Toneladas) (Millones de Toneladas)
Fuente: IBA y Departamento de Estudios Security Fuente: Bloomberg y Departamento de Estudios Security
En el caso de CMPC el monto invertido durante los últimos 5 años alcanza US$4.221 millones (2,3 veces la depreciación),
producto de la inversión en proyectos como Guaíba II o las plantas de Tissue de Altamira (México) y Cañete (Perú). Siguiendo
la tendencia de los últimos años, esperamos que el crecimiento en volúmenes provendría principalmente del negocio de
papel tissue de la compañía (además de la recuperación pronosticada en celulosa exportada de Guaíba II durante este
año), especialmente en Brasil, México y Argentina y a raíz de los US$600-US$900 millones que CMPC planea invertir en este
tipo de plantas durante los próximos 3 años. Es así como incorporamos en nuestro modelo la construcción de 7 nuevas
plantas (además de la recientemente anunciada planta en Zárate, Argentina) para un plazo de 10 años, asumiendo en cada
una de estas una inversión por US$150 millones y una capacidad de 60 mil toneladas.
Otros Negocios Relevantes de CMPC (Papeles)
El negocio de papeles, producto del cierre de las plantas más ineficientes de CMPC, un menor dinamismo del consumo y
actividad local y global, así como la irrupción tecnológica, han afectado negativamente los volúmenes de este segmento, el
que acumula 6 años con disminuciones, impactando negativamente los volúmenes de papeles comercializados en un 33%.
No obstante lo anterior, dada la recuperación de la actividad y el inicio del Proyecto Maule de Cartulinas durante el segundo
semestre de este año, creemos que el volumen de ventas se recuperaría durante este año. En cuanto a márgenes
incorporamos una disminución de casi 3 pp. en el ebitda (desde 10,2% a 7,6%), producto del alto precio de la celulosa y que no
podría ser completamente traspasado a precios.
DEPARTAMENTO DE ESTUDIOSRenta V ari abl e Loca l 3 de Mayo , 2 018
Otros Negocios Relevantes de Copec (Combustibles)
En relación al negocio de combustibles de Copec, el cual representa un 28% del ebitda de la compañía, esperamos una
recuperación en las ventas físicas de Copec Chile (proyectamos crecimiento de 3% en los volúmenes de este canal, en
comparación a la disminución de 2,4% de 2016 y la leve alza de 0,3% de 2017), justificado por un mejor desempeño del canal
industrial y, en especial, del sector minero (ver gráfico 8). Terpel por su parte, desde mediados de 2016 experimentó una
fuerte desaceleración en sus ventas físicas, principalmente en Colombia. Hacia adelante creemos que un mejor
desempeño económico de los países en que opera (Colombia, Panamá, Ecuador y República Dominicana) impulsarían sus
ventas. Es así como para el segmento de combustibles en general, incorporamos un crecimiento en volúmenes anual de
3% y 2,2% para 2018 y 2019 respectivamente, en comparación al crecimiento de 0,3% de 2017 (sin considerar Mapco).
GRÁFICO 7: VOLUMEN DE TISSUE POR PAÍS GRÁFICO 8: VENTAS FÍSICAS COPEC CHILE POR CANAL
(Miles de Toneladas) (Miles de m3)
Fuente: Reporte CMPC y Departamento de Estudios Security Fuente: Reporte Copec y Departamento de Estudios Security
DEPARTAMENTO DE ESTUDIOSR enta V ari ab l e Loca l 3 de Mayo , 2 018
Tesis de Inversión
Los resultados de la compañía crecerían fuertemente durante este año,
anticipando entonces una expansión en el ebitda de 38% a/a. Lo anterior a raíz
de los altos precios de la celulosa y mayores volúmenes exportados de fibra CMPC
corta, ante las largas paralizaciones que afectaron a Guaíba II en 2017. Recomendación: Neutral
Precio Objetivo: $2.650
Pese a algunos ajustes en su valor, los precios de la celulosa se mantendrían
elevados durante los próximos años. La fibra corta, que representa cerca de un
75% del total de ingresos del segmento de celulosa de la empresa, se vería
beneficiada de un dólar débil a nivel global, la acotada expansión de la oferta
durante los próximos años y la creciente demanda por tissue. Es así como se
proyecta un crecimiento para la demanda por celulosa de al menos un 1,7%
anual hasta 2030, principalmente proveniente de China.
El crecimiento en volúmenes de la compañía provendrá principalmente de su
negocio de tissue. Dada la tendencia de los últimos años, la recientemente
anunciada Planta de Zárate y el anuncio de planes de inversión por entre US
$600-US$900 millones para este segmento para los próximos 3 años,
incorporamos la construcción de 7 plantas nuevas durante los próximos 10
años, aumentando la capacidad de CMPC en este negocio en un 72%.
Pese a la tendencia a la baja en el negocio de papeles, lo que sumado al cierre
de las plantas ineficientes de la compañía ha significado 6 años con
volúmenes a la baja de este segmento, la nueva planta de Maule, así como el
Estructura de Propiedad
mejor desempeño económico de la región, permitirían al menos mantener los
actuales volúmenes durante los próximos años.
Pese a lo anterior, las positivas perspectivas para esta compañía en los
próximos años ya estarían en su mayoría incorporadas en los precios de
mercado, lo que es consistente con una recomendación neutral.
Riesgos
Paralizaciones de las plantas de celulosa y su impacto en precios. Para la
fibra corta en 2017 por ejemplo, se esperaban 500 mt., siendo finalmente este
número cercano a los 1.000 mt. Se esperan nuevamente 500 mt. en 2018.
Fuente: Memoria 2017
Desempeño económico de la región.
Apreciación del dólar y/o menor demanda por celulosa, perjudicando los
precios..
DEPARTAMENTO DE ESTUDIOSRenta Vari abl e Loca l 3 de Mayo , 2 018
Sector: Forestal | Recomendación: Neutral | Precio Actual ($): 2.486| Precio Objetivo ($): 2.650
Descripción de la Compañía
Estados de Resultados Con casi 100 años de historia,
CMPC corresponde a una empresa
global que comercializa productos
derivados de fibra y los que agrupa
en 3 grandes segmentos: Madera y
celulosa, papeles para embalaje y
productos tissue. Cuentan con plantas
en Argentina, Brasil, Chile, Colombia,
Ecuador, México, Uruguay y Perú.
Distribución Ingresos
Fuente: Press Release 2017.
EV/EBITDA TRAILING COMPARABLES
Fuente: Bloomberg
DEPARTAMENTO DE ESTUDIOSR enta V ari ab l e Loca l 3 d e Mayo, 2 0 18
Tesis de Inversión
Celulosa Arauco (62% del ebitda de Copec) lograría nuevamente un positivo
crecimiento a nivel de resultados. Es así como si ya en 2017 acumuló un alza en
resultados de 27,7% a/a, esperamos que durante 2018 el crecimiento sea de COPEC
15,3% a/a. Esto a raíz de los precios de celulosa, los que durante el año 2017 Recomendación: Sobreponderar
experimentaron fuertes alzas de 56% para la fibra corta y de 50% para la fibra Precio Objetivo: $11.000
larga, los que continúan aumentando a la fecha. Arauco, se beneficiaría de los
altos precios de ambas fibras, dado que un 45% de sus ingresos corresponde a
fibra corta.
Proyectamos además un mejor desempeño en el negocio de paneles,
favorecido por las mejores perspectivas de crecimiento en la región,
especialmente en Brasil (donde gracias a la compra de Masisa este país
representaría cerca de un 30% de la capacidad total de producción). Además,
los housing starts en EE.UU. se han recuperado durante los últimos años, lo que
favorecería al nuevo proyecto Grayling (Michigan). EE.UU. el cual concentraría
un 34% de la capacidad total una vez que entre en operación este proyecto.
El negocio de combustibles se vería beneficiado también del mayor
crecimiento de Chile, en especial en el canal industrial.
Estructura de Propiedad
Riesgos
Realización del proyecto Mapa, el que aumentaría en cerca de un
33% la capacidad de producción de celulosa de la compañía y que sería
altamente rentable dados dados los precios de la celulosa actuales.
Apreciación del dólar y/o menor demanda por celulosa, perjudicando los
precios.
Fuente: Memoria 2017
DEPARTAMENTO DE ESTUDIOSRenta Vari abl e Loca l 3 d e Mayo, 2 0 18
Sector: Forestal | Recomendación: Sobreponderar | Precio Actual ($): 9.923 | Precio Objetivo ($): 11.000
Descripción de la Compañía
Estados de Resultados Empresas Copec corresponde a
una compañía fundada en 1934 y
que actualmente está presente en
más de 80 países. Desarrolla sus
actividades en los sectores
forestal (Arauco), combustibles
(donde destacan Copec, Terpel y
Abastible), pesquero (Igemar), entre
otros.
Distribución Ingresos
Fuente: Press Release 2017.
P/U TRAILING EV/EBITDA TRAILING COMPARABLES
Fuente: Bloomberg
DEPARTAMENTO DE ESTUDIOSDEPARTAMENTO
DE ESTUDIOS
Felipe Jaque S. Jorge Cariola G.
Economista Jefe Analista Senior
felipe.jaque@security.cl Macroeconomía
jorge.cariola@security.cl
César Guzmán B.
Gerente Macroeconomía Rosario del Río D.
cesar.guzman@security.cl Analista Renta Fija
Internacional
rosario.delrio@security.cl
Constanza Pérez S.
Subgerente de Estudios
Renta Variable Rodrigo Gardella B. Analista
constanza.perez@security.cl de Inversiones
rodrigo.gardella@security.cl
Juan José Ayestarán N.
Subgerente de Estudios Nicolás Libuy I.
Renta Fija Analista de Inversiones
juanjose.ayesteran@security.cl nicolas.libuy@security.cl
Paulina Barahona N. Juan Carlos Prieto Z. Analista
Analista Senior de de Inversiones
Inversiones Security juancarlos.prieto@security.cl
paulina.barahona@security.cl
Yessenia González del C.
Aldo Lema N. Editora de Contenidos y
Economista Asociado Comunicaciones
aldo.lema@security.cl yessenia.gonzalez@security.cl
Este informe puedes descargarlo desde nuestro sitio web inversionessecurity.cl
Av. Apoquindo #3150, Piso 7, Las Condes. Santiago, Chile.
inversionessecurity.cl @inv_security (56 2) 2581 5600
Este informe no constituye oferta a firme de compra ni venta de valores, no compromete a Grupo Security ni a sus filiales o empresas relacionadas. Este informe
ha sido preparado en base a información pública, proveniente de fuentes a nuestro juicio confiables. Sin embargo, podría contener eventualmente algún error,
que de modo alguno compromete la responsabilidad de los autores de este informe. Asimismo, los precios o valores indicados pueden presentar variaciones con
respecto a lo informado. Las inversiones especificadas en este informe pueden no resultar adecuadas para todos los inversionistas. Éstos deben tomar sus
propias decisiones según sus objetivos y sus niveles de riesgo específicos. Ninguna parte de este documento puede ser (i) copiada o duplicada por cualquier
forma o medio, o (ii) redistribuida sin el previo consentimiento escrito de Grupo Security.También puede leer


