Coyuntura y perspectivas - Futuros de Moneda en Argentina: Marcelo Comisso Jefe de Research - Ucema
←
→
Transcripción del contenido de la página
Si su navegador no muestra la página correctamente, lea el contenido de la página a continuación
Futuros de Moneda en Argentina:
     coyuntura y perspectivas

         Marcelo Comisso
         Jefe de Research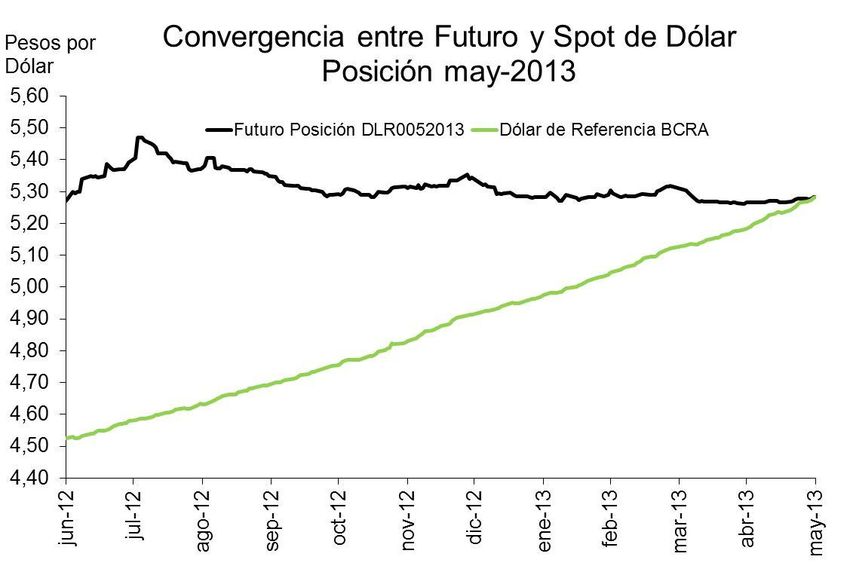
ROFEX

ROFEX® (Rosario Futures Exchange) se funda en 1909
con el nombre de “Mercado General de Productos
Nacionales del Rosario de Santa Fe Sociedad Anónima”

ROFEX® hoy es la marca comercial del “Mercado a
Término de Rosario S.A.”

                                                       2
ROFEX 1993: Primer mercado en el mundo en listar un futuro sobre commodities sin delivery (cash settlement -Futuro Índice Soja Rosafé (ISR). 1998: Negociación electrónica 2000: Negociación electrónica por Internet 2002: Creación de una Clearing House separada- Argentina Clearing S.A.(ACSA) 2002: Futuros Financieros (dólar). 2010: Futuros de oro 2011: Futuros de petróleo WTI y Soja Chicago 2012: Futuros de TVPP y Maíz Chicago 2014 Futuros de Bases y Títulos Públicos 3
Futuros de moneda más negociados

Fuente: FIA
                                       4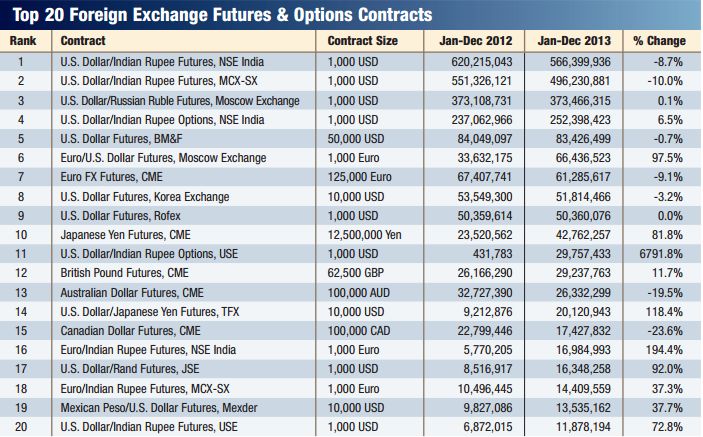
Participantes
Bancos
Exportadores
Grandes Empresas
Agentes de Bolsa
Casas de Cambio
Corredores de Cambio
Corredores de Granos
Empresas Financieras
Inversores Minoristas
5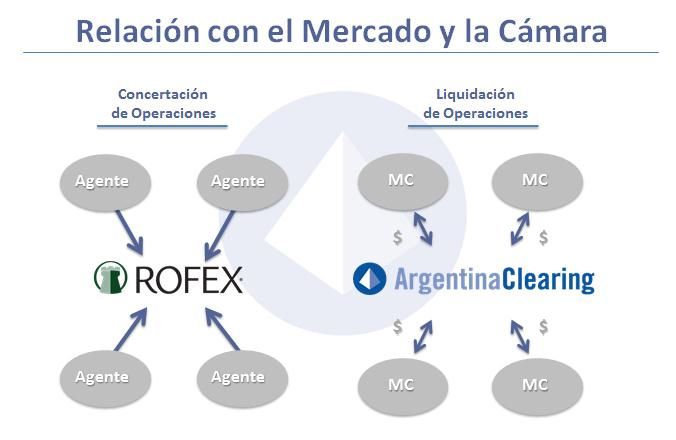
Evolución del uso de derivados a nivel global

Fuente: FIA                                     6
Derivados en
Argentina
OTC Institucionalizados
Agropecuarios
Agropecuarios
Mercado físico de granos:
MATBA (1907)
Forwards
Mercado de Invernada y cría
Agropecuarios y Financieros
Financieros
ROFEX (1909)
OCT-MAE (2005)
Opciones sobre acciones
Productos bancarios
MERVAL
7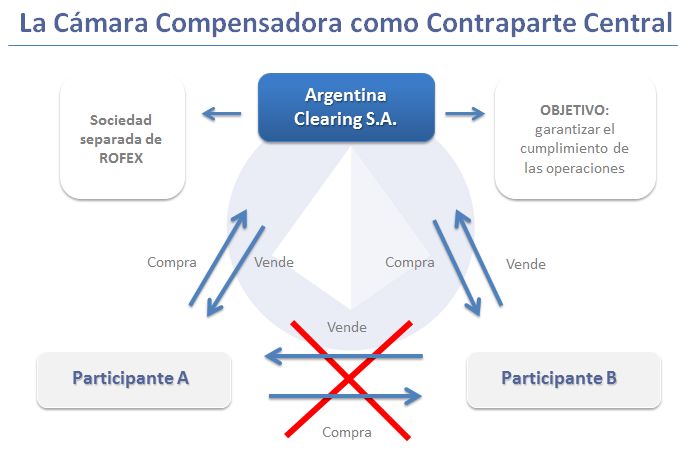
Futuros
Un futuro es un contrato mediante el cual se
adquiere el compromiso de entregar o recibir un
activo a un plazo determinado y a un precio
cierto.
Especificaciones del Futuro DLR ROFEX:
Activo Subyacente: BCRA3500
Tamaño del Contrato: U$S1.000
Fecha de Expiración: Ultimo día hábil del mes
Cotización: $/U$S
Liquidación del contrato: Cash Settlement
(Diferencias de Efectivo en $)
Ventajas de Operar con Futuros
Beneficios clásicos de los mercados de futuros: Apalancamiento,
Cobertura y Arbitrajes
Beneficios relevantes para el mercado local:
Riesgo de Liquidez: Acceso diario a operatoria por U$S 200 millones (sin
contar MAE ni OTC). Contratos estandarizados. Bid-Ask spreads mínimos.
Variedad de Productos: Futuros de Moneda, Oro, Petróleo, Soja, Trigo y
maíz, y Soja Chicago y TVPP.
Ambiente de Trading: abierto, “libre de restricciones” y anónimo. Libre
competencia entre chicos y grandes: se visualizan las mejores ofertas (no
hay prioridad por monto).
Riesgo de Crédito: Cámara Compensadora mitiga riesgo de crédito de
contraparte (margen de garantía). M-to-M elimina el riesgo de acumulación
de pérdidas. No hay delivery en futuros de dólar, sino que se liquidan las
diferencias entre el precio original del contrato y el precio de ajuste final.
Cotizadores automáticos en nuevos contratos
9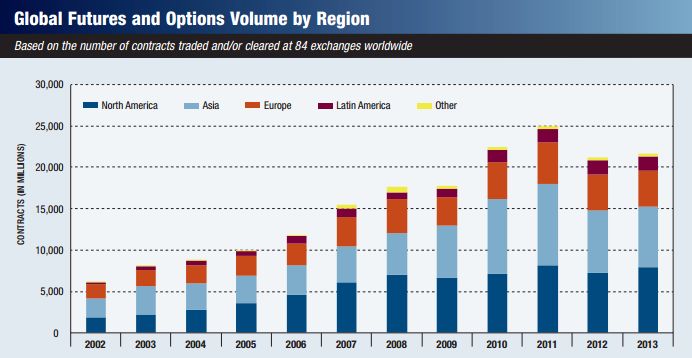
Divisiones y productos en Rofex
División Derivados Financieros (DDF)
Dólar BCRA3500, Euro, Petróleo, Oro, Soja Chicago, Maíz
Chicago, Títulos Públicos y TVPP.
División Derivados Agropecuarios (DDA)
Soja Cámara, Soja Fábrica, Trigo, Maíz, ISR, Soja Chicago y
Maiz Chicago.
10Divisiones y productos en Rofex
División Derivados Financieros (DDF)
Dólar BCRA3500, Euro, Petróleo, Oro, Soja Chicago, Maíz
Chicago, Títulos Públicos y TVPP.
División Derivados Agropecuarios (DDA)
Soja Cámara, Soja Fábrica, Trigo, Maíz, ISR, Soja Chicago y
Maiz Chicago.
11Participantes del Mercado Coberturistas (Hedgers): usan los futuros, contratos a plazo, opciones y swaps para reducir el riesgo que afrontan ante movimientos potenciales en los precios. Especuladores: utilizan los instrumentos para apostar a la dirección futura del mercado. Arbitrajistas: toman posiciones compensadoras en 2 o más instrumentos asegurándose un beneficio.
Cobertura Compradora con Futuros
Suponga que usted es dueño de la compañía manufacturera “Y” que
vende su producción localmente, pero importa una parte sustancial de
sus insumos.
La empresa Y acuerda la compra de insumos por un monto a pagar de
u$s 1.000.000, que serán abonados el día que reciba los productos,
dentro de 30 días.
Riesgo ↑ TC Suba en insumos c/ ingresos fijos en $.
Cobertura COMPRA DE DÓLARES A FUTURO (el importador que
debe adquirir la mercadería en el futuro decide fijar hoy su precio
de compra).
Datos de Mercado :
Cotización del dólar hoy: $ 8,40
15
Cotización del futuro de dólar a 30 días $ 8,50Cobertura para un importador
Escenario Alcista Escenario Bajista
Hoy compra 1000 contratos de dólar futuro Hoy compra 1000 contratos a $8,50
a $8,50
Dentro de treinta días (vencimiento):
Dentro de treinta días (al vencimiento): TC = Precio del futuro = $8,45
Observamos TC = Precio del futuro = $8,55
Resultado
Resultado
- $ 8.450.000 (1)
- $ 8.550.000 (1)
- $ 50.000 (2)
+$ 50.000 (2)
-----------------------
-----------------------
- $ 8.500.000 abona la empresa Y
- $ 8.500.000 abona la empresa Y
(1) = Compra Spot de u$s 1mm a $8,55 para
hacer frente al pago. (1) = Compra Spot de u$s 1mm a $8,45 para
hacer frente al pago.
(2) = Rdo. en el mercado de futuros por la
compra-venta de 1000 contratos de futuro (2) = Rdo. en el mercado de futuros por la
de dólar: (8,55-8,50)*1000*1000= 50.000 compra-venta de 1000 contratos de futuro
de dólar: (8,45-8,50)*1000*1000= -50.000
16
*cada contrato de futuro de dólar es por 1000 dólares .Cobertura Vendedora con Futuros La empresa X es una compañía argentina que se dedica a la exportación de maquinaria, tiene la mayoría de sus costos en pesos, pero como su producción se destina al exterior sus ingresos son en dólares. La empresa X logra acordar la venta de una partida de maquinarias a una empresa extranjera, la que se compromete a pagar u$s 1.000.000 el día que la reciba. La empresa X estima que el tiempo estimado para producir la partida y enviarla será de 30 días. Riesgo Apreciación del peso se reducen sus ingresos por ventas Cobertura VENTA DE DÓLARES A FUTURO (el exportador que de- be liquidar divisas en el futuro decide fijar hoy su precio de venta). Datos de Mercado: Cotización del dólar hoy: $ 8,40 Cotización del futuro de dólar a 30 días $ 8,45 17
Cobertura para un exportador
Escenario bajista Escenario alcista
Hoy venta 1000 contratos a $8,45 Hoy venta 1000 contratos a $8,45
Dentro de treinta días (vencimiento) Dentro de treinta días (vencimiento)
$ del dólar = $ del futuro = $8,40 $ del dólar = $ del futuro = $8,50
Resultado Resultado
+ $ 8.400.000 (1) + $ 8.500.000 (1)
+$ 50.000 (2) - $ 50.000 (2)
----------------------- -----------------------
+ $ 8.450.000 recibe el exportador + $ 8.450.000 recibe el exportador
(1) = venta de u$s 1mm a $8,40 en el (1) = venta de u$s 1mm a $8,50 en el
mdo. de contado mdo. de contado
(2) = Ganancia al vencimiento en el (2) = Perdida al vencimiento en el
mercado de futuros (8,45-8,40)* mercado de futuros (8,45-
1000*1000= 50.000 8,50)*1000*1000= -50.000
18Especulación con Futuros
Se asume riesgo direccional de mercado.
Objetivo Ganar dinero con movimiento de precios de los futuros.
Alto grado de apalancamiento (depende de la posición).
Sólo se integra al inicio margen de garantía (costo de oportunidad
atemperado por inmovilización en Títulos, Acciones, FCI y CDs).
Sin riesgo de contraparte.
Modalidades:
Una única posición de futuros: alcista o bajista
Dos posiciones de futuros: comprando una y vendiendo otra
Tres posiciones de futuros: desalineamiento de preciosEspeculación con Futuros
Ejemplo para una posición especulativo en futuros:
Precio de Compra del Futuro Octubre 2014: $8,65
Precio de Venta del Futuro Octubre 2014 (5 días después): $8,70
Cantidad de contratos Comprados: 100
Rendimiento Efectivo (en pesos a 5 ds.) =
Δ Precio del Futuro * Cantidad de Contratos * U$S 1.000
Margen Garantía para la Posición * Cantidad de Contratos
(8,7– 8,65) * 1.000 / 660 = 7,58%
Comparativo Rendimiento Efectivo Spot = 8,70/8,65-1= 0,578%
Rendimiento anualizado Spot = 1,152% * 365/5 = 42,19%
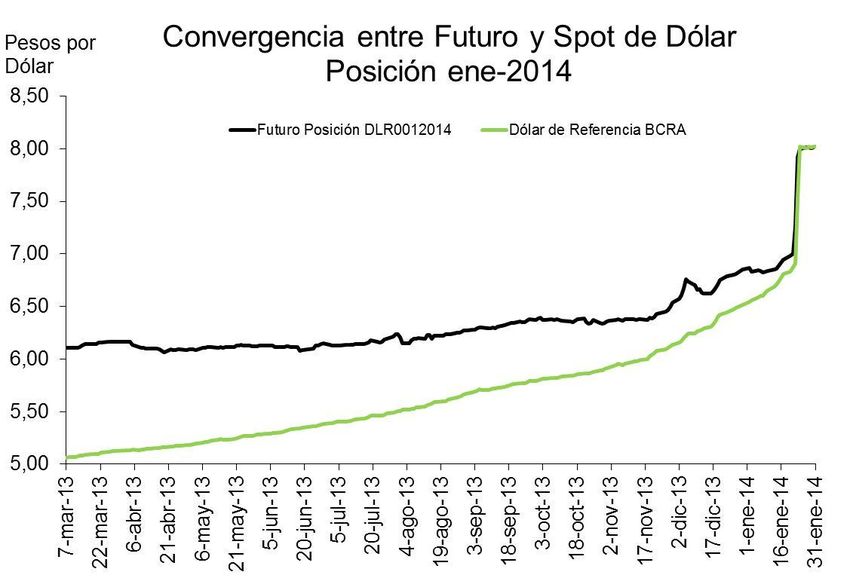
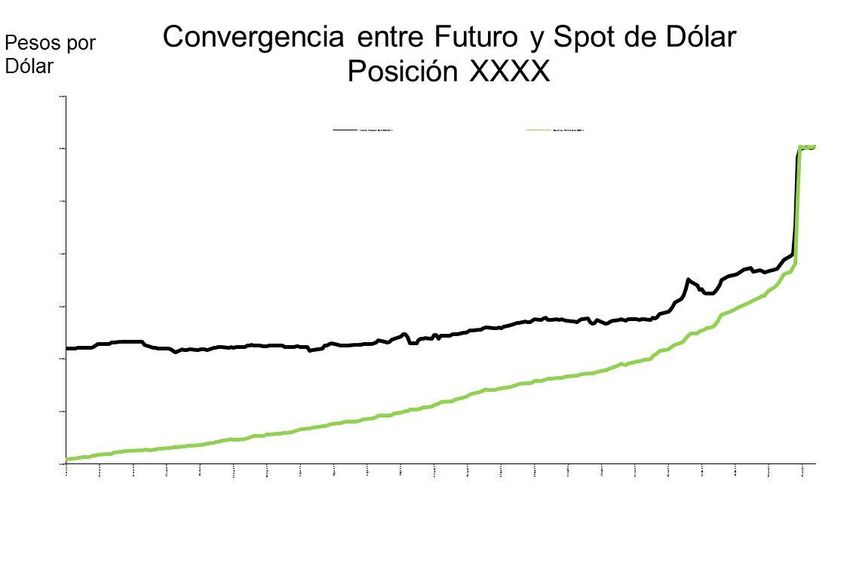
Rendimiento anualizado Futuros = 15% * 365/5 = 553,03%Precios de los Futuros ¿El precio a futuro del dólar refleja únicamente la expectativa que tiene el mercado con respecto al tipo de cambio esperado? FALSO Si bien el precio del futuro incorpora las expectativas del mercado sobre la evolución probable del precio del activo subyacente, la operación equivalente en el mercado de contado es la que determina el precio. F0 = S0 * [ ( 1 + i$ ) / ( 1 + iU$S ) ] Se deriva de la conocida Paridad Cubierta de Tasas de Interés.
Cepo y equilibrio en el
 mercado de cambios
Actualidad de Tasas Implícitas
Los futuros como predictores…

                                25
28
GARANTÍAS
    Desde noviembre de 2002 Argentina Clearing S.A. es contraparte
    central y garante de todas las operaciones generadas en ROFEX.
    Es una Sociedad Anónima creada a partir de la escisión de parte
    del patrimonio de ROFEX.

•     Registra, compensa y liquida todas las operaciones concertadas en
      ROFEX.
•     Administra las garantías. Los Fondos de Garantías se encuentran
      dentro de Fideicomisos de Garantía en cuentas de ROFEX.
•     Determina parámetros de riesgos: márgenes, límite a las posiciones
      abiertas, límites operativos diarios.

•     Monitorea y supervisa el riesgo de mercado y la solvencia y liquidez
      de sus Miembros Compensadores.
                                                                             29
Argentina Clearing S.A.
30Argentina Clearing S.A.
Flujos que intervienen en operaciones a
futuro
Margen Inicial
Depósito de una determinada cantidad de dinero, generalmente un
porcentaje de la inversión a efectuar, para asegurar el cumplimiento de la
operación. Será reintegrado al cerrarse la posición. Con esto, el mercado
hace que la operación sea más segura para las dos partes.
El margen variará de acuerdo a: No
si es contrato de compra o de venta?
si el vencimiento es cercano o no? Sí
Diferencias Diarias (Mark-to Market)
Según cómo sea la evolución, el inversor irá ganando o perdiendo. Por
ejemplo, si la evolución es desfavorable, para evitar que al final de la
operación tenga que depositar el total de la pérdida, se le irá requiriendo
depósitos diarios.
32Ejemplo compra-venta de un contrato de dólar
“A” COMPRA “B” VENDE
Casa
Dólar Sep Dólar Sep
Com pensadora
$ 8,60 / u$s $ 8,60 / u$s
Primer nivel de garantía:
Deposita $630 Deposita $630
M ARGEN
PRECIO DE AJUSTE DEL DIA
Gana $ 20 * Pierde $ 20
Dólar Sep $ 8,62 / U$S
(retira) (deposita)
Pierde $ 10 Dólar Sep $8,61 / U$S Gana $ 10
(deposita) (retira)
* Cada contrato es por u$s 1.000.-
Segundo nivel de garantía: DIFERENCIAS DIARIAS
33Costos administrativos
• Garantía inicial. Comunicación 492: Reglamento de Membresías,
Categorías, Requisitos y Costos para participar de la negociación
en ROFEX y la liquidación y compensación en Argentina Clearing
http://www.rofex.com.ar/agentes/comunicaciones.asp?nro_pagina=
5&vigencia=&palabra=&idcategoria=&desde=&hasta + Aporte al
Fondo de Garantía Mancomunado + membresía.
• Margen inicial. Luego se reintegra cuando se cierra la posición.
• Derechos de registro de ROFEX.
http://www.rofex.com.ar/productos/derechos_registro.asp (+ IVA)
• Derechos de registro de ACSA (+ IVA)
• Comisiones de Agentes
http://www.rofex.com.ar/agentes/ComisionesAgentesParaPublicarE
nWeb.pdf
3435
www.rofex.com.ar/cem
Bibliografía recomendada
• Introducción a los Mercados de Futuros y Opciones.
  John C. Hull
• Options, Futures and other Derivatives, John C.
  Hull.
• Futures, Options and Swaps. Robert Kolb-James
  Overdahl.
• Understanding futures markets. Robert Kolb.
• Rubinstein on Derivatives. Mark Rubinstein.
• Introduction to the Mathematics of Financial
  Derivatives. Salih N. Neftci.
Sitios de Interés

www.rofex.com.ar
www.mae.com.ar
www.bolsar.com
www.matba.com.ar
www.cbot.com
www.cme.com
www.bmf.com.br
www.eurexchange.com
www.futuresindustry.org
También puede leer


