El mercado de pinturas y esmaltes en India - 2018 EM ESTUDIOS - Ivace
←
→
Transcripción del contenido de la página
Si su navegador no muestra la página correctamente, lea el contenido de la página a continuación
ESTUDIOS
                                     EM   DE MERCADO

                                          2018

El mercado
de pinturas y esmaltes
en India
Oficina Económica y Comercial
de la Embajada de España en Mumbai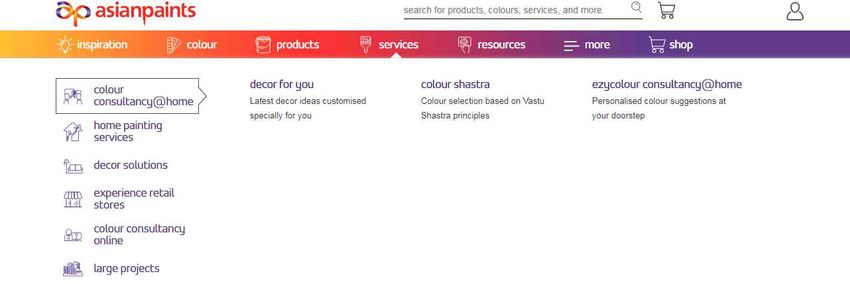
Este documento tiene carácter exclusivamente informativo y su contenido
no podrá ser invocado en apoyo de ninguna reclamación o recurso.

ICEX España Exportación e Inversiones no asume la responsabilidad
de la información, opinión o acción basada en dicho contenido, con
independencia de que haya realizado todos los esfuerzos posibles
para asegurar la exactitud de la información que contienen sus páginas.

             ESTUDIOS
 EM          DE MERCADO

22 de marzo de 2018
Mumbai

Este estudio ha sido realizado por
Clara Ruiz Linaje

Bajo la supervisión de la Oficina Económica y Comercial
de la Embajada de España en Mumbai.

Editado por ICEX España Exportación e Inversiones, E.P.E., M.P.
EM          EL MERCADO DE PINTURAS Y BARNICES EN INDIA

Índice
1. Resumen ejecutivo                                                                       4
2. Definición de sector                                                                    7
  2.1. Clasificación arancelaria                                                           8
3. Oferta – Análisis de competidores                                                       9
  3.1. Tamaño del mercado                                                                  9
    3.1.1. Producción                                                                     11
    3.1.2. Inversión                                                                      12
    3.1.3. Importaciones y exportaciones de India                                         13
    3.1.4. Segmentación del sector                                                        16
  3.2. Producción local                                                                   18
  3.3. Importaciones por países                                                           21
  3.4. Marcas extranjeras                                                                 24
4. Demanda                                                                               25
  4.1. Demanda de pinturas decorativas                                                    26
  4.2. Demanda de pinturas industriales                                                   28
5. Precios                                                                               29
  5.1. Precios locales (storecheck)                                                       29
6. Percepción del producto español                                                       32
7. Canales de distribución                                                               33
8. Acceso al mercado – Barreras                                                          34
  8.1. Aranceles                                                                          34
  8.2. El nuevo sistema impositivo: GST                                                   36
  8.3. Requisitos comerciales, legales y técnicos                                         37
9. Perspectivas del sector                                                               38
10. Oportunidades                                                                        41
11. Información práctica                                                                 43
  11.1. Ferias y asociaciones                                                             43
  11.2. Organismos públicos                                                               45
  11.3. Recomendaciones para el exportador                                                46
  11.4. Cómo hacer negocios en India                                                      47
12. Contacta con nosotros en India                                                       49

                                                    3     Oficina Económica y Comercial de la
                                                              Embajada de España en Mumbai
EM           EL MERCADO DE PINTURAS Y BARNICES EN INDIA

1. Resumen ejecutivo

La industria de pinturas y esmaltes es digna de estudio, pues a pesar de ser un océano controlado
por grandes tiburones, el sector presenta increíbles expectativas de crecimiento y parece ser
receptivo a los productos de Europa en general y de España en particular.

¿Cuáles son estas grandes expectativas de crecimiento?

Partimos de la base de que el mercado alcanzó los 7.230 millones de USD1 en 2016-17, con un
crecimiento en los últimos dos años del 8% anual. Algunas predicciones señalan la posibilidad de
que este crecimiento incluso se acelere por encima del 10% de modo que el mercado indio de
pintura alcance los $ 10.900 millones para el año fiscal 2019-20. En particular, este crecimiento
esperado se divide en un CAGR del 12,7% para las pinturas decorativas (que tienen un peso del
75%) y un CAGR del 9,5% para las pinturas industriales (que tienen un peso del 25% restante).

Estas previsiones positivas se deben a una serie de factores. En primer lugar, el crecimiento
económico y el aumento lento pero continuo del nivel de vida de los habitantes, darán lugar a
mayor consumo de aquellos productos que requieren pinturas, como automóviles, bienes
durables, viviendas y edificios. Esto, junto con la oferta gubernamental de ayudas financieras para
la vivienda con el plan Homes for all 2022 aumentará la demanda de pinturas y esmaltes. En
sintonía, el gobierno indio está impulsando grandes proyectos de infraestructura y
urbanización, lo que contribuirá a la activación de los sectores de construcción e inmobiliario,
principales clientes del sector de pinturas decorativas. En cuanto a las pinturas industriales, el
crecimiento esperado de las industrias automovilística y manufacturera presenta un
escenario positivo para el crecimiento del sector.

Además, el consumo per cápita de pintura en la India se estimó en 3,23 kg en 2014-15, en
comparación con el promedio mundial de 15kg o de países desarrollados de 20kg2. Junto con la
creciente urbanización y mejora del nivel de vida, la expectativa es que el consumo per cápita
aumente de forma proporcional. Es, por tanto, un factor que sugiere oportunidad de crecimiento
del mercado.

1
    CARE Ratings Paint Industry October 27th, 2017
2
    Coatings World Indian Paint Industry

                                                     4             Oficina Económica y Comercial de la
                                                                       Embajada de España en Mumbai
EM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
EVOLUCIÓN DEL TAMAÑO DEL MERCADO
Representación gráfica para el periodo de 2014-15 a 2019-20E en millones de USD, asumiendo la
expectativa de Nielsen Corporation
10.900
9675
8455
7.230
6.695
6.200
2014-15 2015-16 2016-17 2017-18E 2018-19E 2019-20E
Escenario del informe (CAGR 11.9% para el periodo 2017-2020E)
Elaboración propia a partir de datos de CARE Ratings, Nielsen Corporation y API
Entonces, ¿cuáles son los aspectos negativos?
Existen fuertes barreras de entrada ya que el poder está muy concentrado, la marca tiene
mucho peso en el mercado, los precios son muy competitivos, los fabricantes poseen una red
de distribución eficiente y la tecnología juega un importante papel.
El sector no organizado representa un 35% del mercado y cuenta con más de 2.000 plantas
manufactureras de tamaño pequeño y mediano3. En el caso del sector organizado, las grandes
empresas líderes cuentan con altas cuotas de mercado, dejando poco espacio a las empresas
medianas. De hecho, casi el 60% del mercado se concentra en las cuatro empresas líderes:
Asian Paints, Berger Paints, Kansai Nerolac y Akzo Nobel. Los pronósticos de crecimiento del
mercado sugieren que habrá espacio para que todas las compañías crezcan, pero la
competencia entre ellas se volverá más intensa.
3
Equitymaster: Paint Sector Analysis
5 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
PESO DE CADA SEGMENTO
Cuota de mercado por segmento.
15%
50%
35%
Grandes empresas No organizado SMEs
Elaboración propia a partir de datos de Equitymaster
Queda claro que la industria de pinturas y esmaltes tiene tanto ventajas como inconvenientes.
Por ello, este estudio pretende analizar diferentes elementos que entran en juego para poder
entender cuáles son las oportunidades que ofrece el sector. Se estudiará, por lo tanto, el
comportamiento de la demanda, la oferta y los competidores existentes, los factores que afectan
al precio, a los canales de distribución y al acceso al mercado (aranceles, sistema impositivo,
requisitos comerciales, etc.). El objetivo es proporcionar información que permita a las empresas
españolas sacar conclusiones válidas sobre cómo abordar este complejo mercado.
En el presente estudio se observará que España se encuentra entre los principales
exportadores y que, por tanto, cuenta con elementos que atraen a la demanda india de pintura
importada. Por ello, se llegará a la conclusión de que las mejores oportunidades se encuentran en
los nichos de mercado para empresas que ofrezcan un valor añadido tecnológico y una gama
de productos únicos y radicales que se adapten al contexto indio. Además, se remarcará la
importancia de entrar al mercado a través de una asociación con una compañía india, para
luchar con la fuerte competencia que suponen los grandes fabricantes de pinturas.
Celebración de Holi, imagen de istockphoto.com/ferrantraite
6 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
2. Definición de sector
El mercado de pinturas y esmaltes comprende los productos, líquidos o sólidos, utilizados para el
revestimiento de activos con la intención de proteger, decorar o añadir alguna característica
específica a la superficie que cubre. Se dividen en pinturas industriales y decorativas. En India, el
segmento de pinturas decorativas representa un 75% y el de pinturas industriales el 25%
restante.
Decorativas Industriales Pinturas
y
75% 25% esmaltes
• Las industriales protegen infraestructuras, vehículos y electrodomésticos del óxido y la
corrosión. Se trata de:
o Revestimientos para el sector del automóvil.
o Revestimientos para el sector marítimo.
o Revestimientos de alto rendimiento.
o Revestimientos de bobina.
o Revestimientos en polvo.
• Las decorativas son aquellas que protegen edificios y recubren las paredes. En concreto los
productos son:
o Pinturas: producto de color que protege.
o Barnices: producto transparente o semitransparente que protege. Está formado por
aglutinantes, disolventes y aditivos.
o Emulsiones: producto duro y protector con un acabado brillante.
o Tapa-poros: producto utilizado como primera capa para sellar la superficie y aumentar la
capacidad de adhesión de la última capa de pintura.
• El mercado excluye tintas, diluyentes y materias primas, como pigmentos y solventes.
La clasificación arancelaria divide las pinturas según el medio en el que se disuelven: acuosas y
no acuosas. Las emulsiones son pinturas disueltas en agua, mientras que los esmaltes son
pinturas disueltas en aceites.
7 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
2.1. Clasificación arancelaria
Las pinturas y esmaltes se incluyen en el Capítulo 32 del Sistema Armonizado “Extractos
curtientes o tintóreos; taninos y sus derivados; pigmentos y demás materias colorantes; pinturas y
barnices; mástiques; tintas”. Concretamente, se señalan las partidas 3208 “Pinturas y barnices a
base de polímeros sintéticos o naturales modificados, dispersos o disueltos en un medio no
acuoso”, 3209 “Pinturas y barnices a base de polímeros sintéticos o naturales modificados,
dispersos o disueltos en un medio acuoso” y 3210 “Las demás pinturas y barnices; Pigmentos al
agua preparados de los tipos utilizados para el acabado de cuero”.
A continuación se encuentra el desglose de las subpartidas mencionadas:
CÓDIGO PARTIDA ARANCELARIA
TARIC
3208 PINTURAS Y BARNICES A BASE DE POLÍMEROS SINTÉTICOS O NATURALES MODIFICADOS,
DISPERSOS O DISUELTOS EN UN MEDIO NO ACUOSO; DISOLUCIONES DEFINIDAS EN LA
NOTA 4 DE ESTE CAPÍTULO
3208 10 Pinturas y barnices a base de poliésteres, dispersos o disueltos en un medio no acuoso;
Disoluciones definidas en la nota 4 de este capítulo
3208 10 10 Esmaltes
3208 10 20 Lacas
3208 10 30 Barnices
3208 10 90 Las demás
3208 20 A base de polímeros acrílicos o vinílicos
3208 20 10 Disoluciones definidas en la Nota 4 de este capítulo
3208 20 90 Las demás
3208 90 Los demás
3209 PINTURAS Y BARNICES A BASE DE POLÍMEROS SINTÉTICOS O NATURALES MODIFICADOS,
DISPERSOS O DISUELTOS EN UN MEDIO ACUOSO
3209 10 A base de polímeros acrílicos o vinílicos
3209 10 10 Emulsiones acrílicas
3209 10 90 Las demás
3209 90 Los demás
3209 90 10 Pinturas de dispersión
3209 90 20 Pinturas de emulsión no especificadas o incluidas
3209 90 90 Las demás
3210 LAS DEMÁS PINTURAS Y BARNICES; PIGMENTOS AL AGUA PREPARADOS DE LOS TIPOS
UTILIZADOS PARA EL ACABADO DE CUERO
3210 00 Enlucido
3210 00 11 Enlucido en seco, incluido pinturas acuosas con base de cemento
3210 00 12 Enlucido en aceite
3210 00 19 Las demás
3210 00 30 Polvo metálico o pintura en copos
3210 00 40 Politetrafluoroetilenos (PTFE); materiales de revestimiento de resina de silicona
3210 00 90 Los demás
8 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3. Oferta – Análisis de competidores
3.1. Tamaño del mercado
Según el estudio realizado por CARE Ratings, el mercado de pinturas y esmaltes alcanzó los
7.230 millones de USD4 en 2016-17. Por subsector, las pinturas decorativas alcanzaron los 5.422
millones de USD y las industriales sumaron 1.808 millones de USD. Las categorías que
destacaron en el segmento decorativo fueron las emulsiones interiores y exteriores, mientras que
en el industrial fueron el revestimiento en polvo y el revestimiento de automóviles.
En relación con la evolución del mercado, el análisis más actual que se ha localizado ha sido el
elaborado en 2014-15 por la firma de investigación de mercado Nielsen Corporation junto con la
Asociación de Pintura India, que estimó un tamaño de mercado de 6.200 millones de USD5.
Según las predicciones del informe de Nielsen Corporation, "se espera que el mercado indio de
pintura alcance los $ 10.900 millones para el año fiscal 2019-20” (abril 2019-marzo 2020). Esto
muestra pues un CAGR del 11,9% desde el año del estudio 2014-15 hasta el año 2019-20, que no
parece se haya logrado hasta la fecha, aunque eso sí, se habría registrado un crecimiento
significativo del 8% anual.
A modo de comparación, según P&S Market Research se espera que el mercado mundial de
pinturas y esmaltes aumente de 128.228 millones de USD en 2014 a 173.048 millones de USD
en 2020, con un CAGR de 5.2% durante 2015-20206.
La demanda de pinturas y esmaltes está creciendo a un ritmo acelerado, y se espera que la
rápida urbanización, la mejora del nivel de vida y el crecimiento de las industrias de construcción y
de automovilismo impulsen un crecimiento saludable en el sector de pinturas y esmaltes. Por otro
lado, la volatilidad del precio de derivados del petróleo y otras materias primas pueden afectar
también al desempeño del sector.
4
CARE Ratings Paint Industry October 27th, 2017
5
Hindubusinessline: Indian paints Nielsen Corporation & API
6
Chemical Today Magazine: P&S Market Research Paint Market
9 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
EVOLUCIÓN DEL TAMAÑO DEL MERCADO
Periodo de 2014-15 a 2019-20E en millones de USD, asumiendo la expectativa de Nielsen
Corporation
2014-15 2015-16 2016-17 2019-20E
Millones de USD 6.200 6.695 7.230 10.900
Crores de INR 40.300 43.500 46.980 70.875
Representación gráfica en millones de USD
10.900
9675
8455
7.230
6.695
6.200
2014-15 2015-16 2016-17 2017-18E 2018-19E 2019-20E
Escenario del informe (CAGR 11.9% para el periodo 2017-2020E)
Elaboración propia a partir de datos de CARE Ratings, Nielsen Corporation y API
10 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.1.1. Producción
La producción de pinturas y esmaltes en la India presenta un crecimiento constante. A falta de
datos de producción de pinturas y esmaltes de forma aislada, se presenta la evolución de la
producción junto con el producto agregado de los adhesivos. Como se puede observar, el tamaño
del mercado y el tamaño de la producción son muy similares. Si bien es cierto que la producción
presentada incluye adhesivos, el análisis aun así sugiere que la mayor parte del producto que se
consume en India es producido en el país. Si tenemos en cuenta la producción bruta real, ésta
presenta un CAGR del 6,14% (2015-2019E). Ésta tasa de crecimiento es más baja que la
presentada para el tamaño del mercado porque los datos utilizados provienen de una fuente
diferente (las bases de datos EMIS) cuyo análisis está basado en una expectativa más
conservadora. Además, no incluye el año 2019-20E por lo que no refleja tal crecimiento.
PRODUCCION DE PINTURAS Y ESMALTES 2015-2019E
Producción bruta nominal y real y producción de valor agregado real de 2015 a 2019E en millones
de USD (para la producción real se utilizan los precios de 2010). Incluye adhesivos.
2015 2016 2017 2018E 2019E
Producción bruta
4.740 4.850 5.330 6.070 6.850
nominal
Producción bruta
5.680 6.120 6.170 6.610 7.210
real
Elaboración propia a partir de datos de EMIS
Representación gráfica
7.210
6.610
6.120 6.170 6.850
5.680
6.070
5.330
4.740 4.850
2015 2015 2017 2018E 2019E
Producción bruta nominal Producción bruta real
Elaboración propia a partir de datos de EMIS
11 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.1.2. Inversión
En cuanto a la inversión, el volumen real anual se encuentra por encima de los 500 millones de
USD, de nuevo contando con los adhesivos como producto agregado. Es interesante pues
analizar la evolución de la inversión, que se presenta de forma estable con un ligero crecimiento
positivo. Los principales factores que están atrayendo la inversión al sector de la pintura en la
India son la rápida urbanización y los ambiciosos proyectos de infraestructura promovidos por
la administración de Narendra Modi. De nuevo, se presenta la evolución de la inversión junto con
el producto agregado de los adhesivos.
INVERSIÓN EN EL SECTOR DE PINTURAS Y ESMALTES 2015-2019E
Volumen de inversión nominal y real de 2015 a 2019E en millones de USD. Incluye adhesivos.
2015 2016 2017 2018E 2019E
Inversión nominal 410 420 420 460 510
Inversión real 520 560 530 550 590
Elaboración propia a partir de datos de EMIS
Representación gráfica
590
560
530 550
520
510
460
420 420
410
2015 2016 2017 2018E 2019E
Inversión nominal Inversión real
Elaboración propia a partir de datos de EMIS
12 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.1.3. Importaciones y exportaciones de India
A continuación se muestra la balanza comercial de India en el mercado estudiado:
BALANZA COMERCIAL
Exportaciones, importaciones y saldo comercial de pinturas y esmaltes en India en millones de
USD (2012-2017)
225,51 233,94 235,91
204,51 204,64
57,59
34,04 40,78 40,3 42,28
2012-13 2013-14 2014-15 2015-16 2016-17
-170,47 -163,86
-185,21 -178,32
-191,66
Exportaciones Importaciones Saldo comercial
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
Como se puede observar, se trata de un sector orientado a las importaciones pero tanto las
exportaciones como las importaciones son mínimas en relación al tamaño del sector.
Las importaciones se acercaron a los 236 millones de USD en 2017 (prácticamente el
cuádruple que las exportaciones registradas), mostrando un crecimiento acumulado del 15,35%
respecto del año 2012-13, y una tasa de crecimiento anual compuesto del 2,9%. Sin embargo,
siguen siendo mínimas comparadas con el tamaño del mercado.
Las exportaciones, aun siendo menores en términos absolutos, crecieron a mayor ritmo hasta
alcanzar los 57 millones de USD en 2016, lo cual se traduce en un crecimiento acumulado del
69,18% respecto al 2012-13 y una tasa de crecimiento anual compuesto del 11,09%. Esto
demuestra que la industria local está incrementando sus ventas internacionales.
13 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
A continuación se exponen la exportación e importación de las partidas seleccionadas de India al
mundo en el periodo de 2012-2018 en millones de USD (año fiscal del 1 de abril al 31 de marzo),
crecimiento acumulado y tasa de crecimiento anual compuesto de 2012-2017:
EXPORTACIONES
(abr-oct) CA Simple CAGR
Partidas 2012-13 2013-14 2014-15 2015-16 2016-17
2017-18 % %
3208 24,74 32,13 30,47 30,74 40,68 25,77 64,43% 13,24%
3209 7,44 6,88 7,82 6,79 7 5,85 -5,91% -1,51%
3210 1,86 1,77 2,01 4,75 9,91 10,94 432,8% 51,93%
Total 34,04 40,78 40,3 42,28 57,59 45,56 96,18% 14,05%
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
IMPORTACIONES
(abr-oct) CA Simple CAGR
Partidas 2012-13 2013-14 2014-15 2015-16 2016-17
2017-18 % %
3208 130,94 142,47 161,43 171,17 179,77 118,09 37,29% 8,25%
3209 56,36 44,75 47,32 41,37 39,8 25,8 -29,38% -8,33%
3210 17,21 17,42 16,76 21,4 16,34 11,21 -5,06% -1,29%
Total 204,51 204,64 225,51 233,94 235,91 155,1 15,35% 3,64%
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
IMPORTACIONES POR PARTIDAS
En millones de USD (año 2016-17)
7%
17%
76%
3208: Esmaltes 3209: Emulsiones 3210: Enlucidos
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
14 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
La partida 3208 presenta el mayor volúmen de exportaciones e importaciones. Se trata de la
única partida que presenta unas importaciones crecientes, con un crecimiento acumulado del
37,29% respecto al 2012-13, y un CAGR del 8,25%. La partida 3209 de pinturas y barnices en
medio acuoso presenta un crecimiento anual compuesto negativo del 8,33% en las importaciones,
y la partida 3210 de enlucidos un CAGR negativo del 1,29%.
La partida 3208 es la más interesante por representar un 76% del total de las importaciones y
por ser la única cuyas importaciones están creciendo. Por último, se presenta la participación
española en las exportaciones:
CUOTA DE MERCADO DE ESPAÑA
Exportación de las partidas seleccionadas de España a India en el periodo de 2012-2017 en
millones de USD, cuota de mercado en 2016-17, crecimiento acumulado y tasa de crecimiento
anual compuesto.
Cuota de CA Simple CAGR
Partidas 2012-13 2013-14 2014-15 2015-16 2016-17
mercado% % %
3208 2,55 3,06 2,77 2,19 2,6 6,39% 1,96% 0,49%
3209 1,35 2,05 1,79 1,48 1,27 18,14% -5,93% -1,52%
3210 0,15 0,19 0,14 0,14 0,1 1,01% -33,33% -9,64%
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
La cuota de mercado española en las exportaciones a India de pinturas y barnices en medio no
acuoso (partida 3208) es de un 6,39%. En valores absolutos, es el producto que más se exporta.
Para las disueltas en medio acuoso (partida 3209), España se encarga de un 18,14% de las
exportaciones, cuyo volúmen de exportaciones presenta un ligero crecimiento negativo. Por
último, en cuanto a la partida 3210 de enlucidos, la cuota española se limita a un 1,01%, y el
volúmen se ha visto reducido en los últimos años.
En conclusión, se confirma de nuevo el interés de la partida 3208 porque no solo es la más
demandada en India, sino también la más exportada por España. Por otro lado, aunque la
demanda india de los productos de la partida 3209 esté decreciendo, la alta cuota de mercado
española para tal partida sugiere que pueda ser un nicho interesante para el producto español.
15 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.1.4. Segmentación del sector
Se trata de una industria muy fragmentada. El sector no organizado representa un 35% del
mercado y cuenta con más de 2.000 plantas manufactureras de tamaño pequeño y mediano7. En
el caso del sector organizado, las grandes empresas líderes cuentan con altas cuotas de
mercado, dejando poco espacio a las empresas medianas. Dada esta situación, la competencia
es alta y cada tipo de empresa utiliza una estrategia distinta para sobrevivir y crecer: las
microempresas no organizadas presionan con bajos precios, las empresas medianas se centran
en nichos específicos, y las grandes empresas venden calidad y prestigio.
PESO DE CADA SEGMENTO
Cuota de mercado por segmento.
15%
50%
35%
Grandes empresas Microempresas SMEs
Elaboración propia a partir de datos de Equitymaster
El mercado de 7.230 millones de USD se divide entre el sector organizado, que representa un
65%, y el no organizado con el 35% restante. Por lo tanto, el sector organizado alcanza los 4.700
millones de USD. Si tenemos en cuenta únicamente el sector organizado, las cuatro grandes
empresas representan un 60%.
La mayor parte de las compañías organizadas cuentan con presencia nacional con múltiples
plantas manufactureras por todo el país. Por otro lado, las empresas del sector no organizado
limitan sus operaciones a una única región, satisfaciendo la demanda local cercana a su factoría.
El sector no organizado se limita al sector de pinturas decorativas puesto que requiere menos
tecnología. En general, se dedican a pinturas de cemento y moquillo, y otros productos de calidad
baja. La tendencia durante los últimos años indica que el sector organizado está ganando cada
vez más cuota al sector no organizado.
7
Equitymaster: Paint Sector Analysis
16 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
Si tenemos en cuenta la división del mercado en pinturas decorativas e industriales, se ha
explicado anteriormente que las decorativas representan un 75% del mercado, y las industriales la
cifra restante. A continuación se muestra la segmentación de cada subsector:
SEGMENTACION DE PINTURAS DECORATIVAS E INDUSTRIALES
Segmentación de pinturas decorativas por producto e industriales por demanda, respectivamente
10% 5%
12%
32% 1% 33%
15%
13%
4%
7%
42%
26%
Esmaltes Pintura de relieve Automóvil Marina
Emulsiones Moquillo Bienes consumo Rev. de bobinas
Tapaporos Otros Rev. de alto rendimiento Rev. en polvo
Elaboración propia a partir de datos de Equitymaster
En el caso de las pinturas decorativas, la mayor parte de las empresas ofrecen unos rangos de
productos idénticos. Dividen sus productos en tres rangos de calidad: Economy, Premium y
Luxury. En el caso de las industriales, los rangos están más personalizados y guiados por el
apoyo tecnológico ofrecido por cada compañía.
Por otro lado, el sector de pinturas industriales es considerablemente más intensivo en
tecnología que el segmento decorativo, que se considera un sector de bajos márgenes y alta
facturación. Sin embargo, cabe destacar que la inversión en I+D de las empresas indias
representa menos de un 1% de su facturación, lo que está relacionado con la baja cualificación de
los trabajadores. De este modo, dependen de la innovación tecnológica extranjera.
17 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.2. Producción local
La producción local organizada está liderada por un número reducido de empresas que cuentan
con la mayor parte de la cuota de mercado, lo que supone una importante barrera de entrada. Se
trata de marcas prestigiosas con intensa actividad promocional, que son reconocidas por la
calidad de sus productos. La mayor parte de las empresas líderes son de capital extranjero con
producción local. Los negocios 100% indios son en general de pequeño y mediano tamaño. El
caso de Asian Paints es el más icónico en cuanto a éxito nacional se refiere, pues aprovechó la
prohibición temporal de importación de pintura en 1942 para crecer hasta convertirse en 1967 en
líder del mercado.
Asian Paints (India) Ltd. (http://www.asianpaints.com/) es
la empresa líder con una cuota de mercado de un 34%
del total del sector organizado8. Destaca por disponer de
una amplia y desarrollada red de distribución con alcance
nacional y un marketing muy directo y eficaz.
En segundo lugar, Berger Group
(http://www.bergerpaints.com) tiene una cuota de
mercado del 10% en el sector organizado. Ostenta
grandes cuotas de mercado en ambos subsectores.
Por otro lado, Kansai Nerolac Paints
(http://www.nerolac.com/index.jsp?page=home) cuenta
con una cuota de mercado del 9.5% del total del sector
organizado. Es la segunda empresa en importancia en el
segmento de las pinturas decorativas con una cuota de
mercado del 14%.
Por último, Akzo Nobel (https://in.akzonobel.com) tiene
una cuota de mercado del 6.5% en el sector organizado y
opera tanto en el ámbito decorativo como en el industrial.
8
CARE Ratings Paint Industry October 27th, 2017
18 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
PRINCIPALES COMPETIDORES
Ventas 2016-17 en millones de USD El grupo de otras grandes empresas
Kansai
Asian Paints Berger Paints Akzo Nobel Resto
Nerolac
Ventas 1.600 483 445 306 1.835
Cuota 34% 10% 9.5% 6.5% 40%
Elaboración propia a partir de datos de CARE Ratings y EMIS
Cuota de mercado por empresa
34%
40%
10%
7%
9%
Asian Paints Berger Paints India Kansai Nerolac Akzo Nobel India Otros
Elaboración propia a partir de datos de CARE Ratings
Casi todas las empresas operan en ambos segmentos, pero tienden a focalizar sus esfuerzos
en aquel en el que tienen mayor ventaja competitiva. Por ejemplo, Asian Paints es el líder en las
pinturas decorativas con gran diferencia, lo que le convierte en líder en el sector global. Por otro
lado, Kansai lidera el segmento de pinturas industriales para el sector automovilístico. Por último,
Berger Paints y Akzo Nobel operan en ambos subsectores, pero la mayor parte de sus
facturaciones provienen del subsector de las pinturas decorativas.
En términos regionales, tanto las plantas manufactureras como los puntos de distribución se
encuentran repartidas por todo el mapa de India, concentrándose en las ciudades Tier I y II.
Ciudades como Kolkata, Mumbai, Delhi y Hyderabad (Tier I) al igual que Surat, Nagpur,
Bangalore, Chennai y Kochi cuentan con presencia de empresas fabricantes y distribuidoras de
pinturas y esmaltes.
19 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
LISTA DE EMPRESAS
Empresas en el sector organizado
Kansai Nerolac Paints
Asian Paints Ltd. Berger Paints India Ltd. .Akzo Nobel India Ltd.
Ltd.
Visen Industries Ltd. Ppg Asian Paints Ltd. Jesons Industries Ltd. Heubach Colour Ltd.
Jotun India Pvt. Ltd. Shalimar Paints Ltd. Modi Industries Ltd. Berger Becker Pvt. Ltd.
Gem Paints Pvt. Ltd. Hempel Paints Pvt. Ltd. Grand Polycoats Pvt. Ltd. BJN Paints India Ltd.
Soujanya Color Pvt. Ltd. Surfa Coats Bangalore Saboo Coatings Pvt. Ltd. Agsar Paints P Ltd.
Acro Paints Ltd. Bnb Coatings Pvt. Ltd. N.R. Colours Ltd. Jenson & Nicholson Ltd.
Weilburger Coats Pvt. Ltd. Marigold Paints Pvt.Ltd. Advance Paints Pvt.Ltd. Mysore Paints Ltd.
Coromandel Paints Pvt.
Beepee Coatings Pvt. Ltd. Whitford India Pvt. Ltd. Amchem Products Pvt.Ltd.
Ltd.
Asian Paints Industrial Ltd. Gunjan Paints Ltd. Champion Coats Pvt. Ltd. Maharani Paints Pvt. Ltd.
Legend Surface
Chugoku Paints Pvt. Ltd. Mitshi India Ltd. Sarika Paints Ltd.
Developers
Elaboración propia a través de datos de EMIS
20 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.3. Importaciones por países
¿DE DONDE IMPORTA INDIA?
Ranking de los 10 primeros países de origen de la importación en el periodo de 2014-15 a 2016-
17, con valores en millones de USD. España es el número 18 y aparece en la tabla para su
comparación.
40
35
30
25
20 2014-15
2015-16
15 2016-17
10
5
0
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
Los orígenes europeos por excelencia son Alemania e Italia. Por otro lado, Japón y Corea se
encuentran los siguientes en el ranking debido a que ya han saturado los mercados nacionales y
sus empresas han pasado a cubrir otros mercados cercanos en crecimiento como India. Estados
Unidos, líder global en pintura, se encuentra quinto en la lista. Por último, España es el número
18. Según las diferentes partidas y los diferentes años, España se mueve entre los puestos
número 10 y 20 del ranking.
Es destacable el crecimiento que registran las exportaciones de Alemania e Italia, lo que denota la
posibilidad de competir en el mercado con un producto de mayor calidad al existente localmente.
21 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
PARTIDA 3208
¿De dónde importa la India? Periodo de 2014-15 a 2016-17 en millones de USD
Ranking Países 2014-15 2015-16 2016-17
1 Alemania 23,91 28,17 30,47
2 Italia 13,06 18,09 20,21
3 Corea 13,17 17,71 16,21
4 USA 13,88 13,52 14,67
5 Japón 8,1 9,01 12,59
6 Suiza 11,86 12,06 12,25
7 Tailandia 12,15 12,51 12,17
8 Bélgica 5,2 6,06 8,49
9 China 8,33 7,27 7,51
10 Reino Unido 6,59 5,81 6,03
18 España 2,77 2,19 2,6
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
PARTIDA 3209
¿De dónde importa la India? Periodo de 2014-15 a 2016-17 en millones de USD
Ranking Países 2014-15 2015-16 2016-17
1 Japón 8,9 6,92 6,35
2 China 4,13 4,96 5,08
3 Italia 5,51 4,17 4,88
4 Alemania 3,95 3,81 3,82
22 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
5 USA 4,34 3,85 3,49
6 Singapur 2,64 2,73 2,60
7 Corea 4,73 3,25 2,53
8 Reino Unido 1,73 1,61 1,61
9 Bélgica 1,01 1,28 1,42
10 España 1,79 1,48 1,27
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
PARTIDA 3210
¿De dónde importa la India? Periodo de 2014-15 a 2016-17 en millones de USD
Ranking Países 2014-15 2015-16 2016-17
1 Suiza 5,08 5,08 6,53
2 Taiwán 1,02 1,84 2,12
3 Italia 1,47 1,01 1,59
4 China 0,87 0,71 0,96
5 Japón 1,01 0,84 0,82
6 USA 2,18 2,33 0,77
7 Corea 1,39 0,99 0,72
8 Alemania 0.65 0,53 0,67
9 Singapur 0,91 0,58 0,50
10 Francia 0,45 0,33 0,45
15 España 0,14 0,14 0,1
Elaboración propia a partir de datos del Departamento de Comercio e Industria de India
23 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
3.4. Marcas extranjeras
Resulta interesante cómo el mercado está liderado por un grupo de empresas cuyos orígenes
son extranjeros. El motivo de esta distribución está ligado a la historia de la industria, que se
remonta a la época colonial hace más de cien años. Desde la primera fábrica establecida en
Calcuta por los británicos en 1902 (que evolucionó a lo que hoy se conoce como Shalimar Paints),
varias empresas británicas han dominado el mercado de pinturas y esmaltes, como Goodlass
Walls (ahora Kansai Nerolac), ICI (ahora filial de Akzonobel), British Paints (ahora Berger Paints),
Jenson & Nicholson y Blundell & Eomite.
Las empresas extranjeras establecidas han entrado en el mercado indio a través de
adquisiciones de las grandes empresas indias. Kansai Paints, de Japón, entró en el mercado
indio a través de la adquisición de Nerolac paints. Akzo Nobel, la empresa de pinturas y esmaltes
más grande del mundo, entró en el mercado indio mediante la adquisición de ICI Paints (ahora
Akzo Nobel India).
Por otro lado, cabe tener en cuenta que la entrada de las empresas multinacionales aumenta la
competencia entre los agentes de la industria, especialmente en los segmentos de mayor valor
añadido. La existencia de importantes empresas multinacionales con sede productiva en el país
hace que el mercado esté sometido a una fuerte competencia en precio y, como consecuencia,
el margen de rentabilidad de las empresas puede verse afectado. Así, para competir con
empresas instaladas vía exportaciones es necesario tener un producto innovador y,
además, mantener un nivel de precios contenido. A medio y largo plazo, en caso de adquirir
volumen de ventas en India, será necesario avanzar hacia una posible instalación en el país de
modo que se mantenga la competitividad y se puedan aprovechar las ventajas en coste que
presenta la India.
24 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
4. Demanda
La demanda de pinturas y esmaltes viene dada principalmente por la industria de la construcción
e infraestructura, que requiere pinturas decorativas, y la industria automovilística, marítima, y
de fabricación de productos industriales, que requieren pinturas industriales. Durante el período
2013-2017, el sector de infraestructuras presentó un crecimiento CAGR del 10,5%, el
automovilístico un CAGR del 5,9%, la industria marítima un CAGR del 4,3% y el producto
industrial con un CAGR del 7,32%9. Esta expansión saludable ha impulsado la demanda de
pinturas y esmaltes.
Tales sectores forman parte de la iniciativa Make In India, siendo industrias con potencial de alto
crecimiento. El sector de infraestructuras recibió una inversión de un billón de dólares durante
2012-17, y la infraestructura urbana espera 650.000 de millones de USD en los siguientes 20
años. Por otro lado, la industria automovilística es una de las más grandes a nivel global, y la
industria de componentes para automóviles se ha multiplicado por tres en la última década hasta
alcanzar los 39.000 millones de USD en 2015-16. Por último, la industria de OEM de India está
convirtiendo al país en un destino preferible para diseño y fabricación.
A continuación, cabe estudiar la demanda de los dos subsectores por separado:
Pinturas y esmaltes
Decorativas Industriales
Emulsiones Esmaltes Moquillo Sector Bienes de
automóvil consumo
Gran Pequeña Zonas
ciudad ciudad rurales
9
IBEF Industries
25 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
El consumo per cápita de pintura en la India es relativamente bajo. Para el año fiscal 2014-15,
se estimó en 3,23 kg, en comparación con el promedio mundial de 15kg o los 20kg de los países
desarrollados10. Junto con la creciente urbanización y mejora del nivel de vida, la expectativa es
que el consumo per cápita aumente de forma proporcional. Es por tanto un factor que sugiere
oportunidad de crecimiento del mercado. La demanda de pinturas en la India es muy elástica al
precio, lo que denota que los consumidores son muy sensibles ante las oscilaciones del mismo.
4.1. Demanda de pinturas decorativas
Como se observa en el elemento gráfico anterior, el subsector de pinturas decorativas se puede
dividir en rangos: emulsiones acrílicas de alta calidad preferidas por las grandes ciudades y
mega ciudades, esmaltes de calidad media demandadas en las pequeñas urbes, y pinturas de
moquillo de menor calidad, comunes en las zonas sub-urbanas y rurales. Las emulsiones se
utilizan para pintar paredes y los esmaltes para los metales y la madera. Además, las pinturas de
medio no acuoso suelen usarse en baños y cocinas ya que el agua no las afecta. Las emulsiones
tienen un precio más alto debido a que ofrecen un acabado más liso y duradero.
A continuación se presenta una segunda clasificación para la demanda de pinturas decorativas
según los productos para cada tipo de uso. Ésta divide las pinturas de acuerdo con su uso en
interiores o exteriores, y muestra los tipos de productos habituales para cada necesidad.
Pinturas
decorativas
Interiores Exteriores
Paredes Metales Madera Pinturas de Pinturas
cemento texturizadas
Emulsiones Esmaltes Esmaltes
y moquillo Emulsiones
10
Coatings World Indian Paint Industry
26 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
En el caso de las pinturas decorativas, cabe diferenciar entre dos tipos de clientes. El cliente
principal es la industria de la construcción. La demanda surge del revestimiento de viviendas y
otros edificios arquitectónicos. El otro consumidor final es el propietario de vivienda que pinta o
repinta su casa, y que compra pintura decorativa al por menor. De esta forma, el subsector
depende del sector inmobiliario y del ciclo de repintado.
El ciclo de repintado a día de hoy es de 7-10 años, comparado con 15 años anteriormente. Esta
reducción en el ciclo de repintado es extremadamente positivo, dado que un 70% de la demanda
proviene de necesidades de repintado11. De esta forma, tal reducción del ciclo contribuye en gran
medida al crecimiento del mercado.
Un factor importante relacionado con el repintado es la época monzónica. Si los monzones han
sido fuertes, las paredes de viviendas y edificios pierden la capa de pintura y requieren volver a
pintarse. Junto con esta dinámica, la demanda minorista es mayor después de los monzones y
antes de la época de los festivales como Diwali, Pongal, Makar Sankranti, Holi o Navidad, los
cuales tienen lugar en la segunda parte del año fiscal. De esta forma, la demanda se pronuncia en
los meses de septiembre a marzo.
El cliente principal tiene mayor poder de negociación dado que existe una gran variedad,
compran a gran escala y son muy sensibles al precio. Los compradores minoristas tienen menor
poder de negociación y toman decisiones teniendo en cuenta la calidad, el precio y factores
diferenciadores como la protección, el acabado, el servicio posventa, etc.
Otra característica que ha tomado importancia de forma reciente es la naturaleza sostenible de
los productos, debido a una conciencia colectiva creciente acerca de los desafíos
medioambientales a los que India se enfrenta. Sin embargo, esta preocupación solo reside en los
consumidores con mayor capacidad adquisitiva y no en las zonas rurales. En éstas se utiliza a
menudo la pintura a la cal (chunna) como sustitutivo.
El sector no organizado cubre una gran parte de la demanda de propietarios de bajos ingresos.
Dentro del sector organizado, las empresas líderes han complementado su oferta con una gama
de servicios atractivos para el consumidor final: servicios de pintura, visitas de expertos que
incluyen recomendaciones, experiencias online para elegir colores y acabados, etc. Un ejemplo de
diferenciación de Asian Paints es su servicio de asesoramiento basado en los principios de Vastu
Shastra. Se trata de una antigua ciencia india que combina los cinco elementos de la naturaleza
para lograr un equilibrio y una energía positiva entre el hombre y el material.
11
CARE Ratings Paint Industry October 27th, 2017
27 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
Foto de la página web de Asian Paints, donde se observan los servicios complementarios ofrecidos.
4.2. Demanda de pinturas industriales
En el caso de las pinturas industriales, la demanda viene dada por el sector automovilístico, las
industrias manufactureras de bienes de consumo y, en menor medida, el sector marítimo y la
manufactura de bienes de equipo. Se trata de un segmento de mayor tecnología y know-how,
ya que ofrece productos con características específicas que permiten proteger los productos de
condiciones extremas. Algunos tipos de revestimientos protectores son los anti-reflectantes,
resistentes al agua, a altas temperaturas, especiales para suelos o tejados, etc.
En el segmento industrial, los clientes tienen acceso a la información del mercado y comparan
hábilmente los precios entre competidores. Son muy sensibles al precio dado que son industrias
de alta facturación y poco margen. Sin embargo, su poder de negociación se ve limitado por el
conocimiento experto de los fabricantes. Por otro lado, el subsector depende en mayor medida de
factores externos como las condiciones económicas o tecnológicas de su entorno.
En menor medida, la estacionalidad de la demanda de pinturas industriales puede explicarse por
la dinámica de festividades, en las que el consumo de automóviles y otros bienes durables
aumenta y por lo tanto, impulsa la demanda de pinturas de revestimiento de los mismos. De forma
más clara se entiende que la demanda estará siempre ligada al rendimiento y los ciclos
productivos de las industrias automovilística, marina, bienes durables y OEM (Original Equipment
Manufacturing). Además, el subsector es muy sensible a las condiciones del entorno económico.
28 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
5. Precios
El precio varía según el segmento: el precio medio de pinturas decorativas se encuentra en el
rango de 1,70-1,85 USD por litro (110-120 INR), mientras que el de pinturas industriales se
aproxima a 4,60 USD por litro (300 INR).
5.1. Precios locales (storecheck)
GAMAS DE PINTURA
Brand Economy Premium Luxury
Luxury, Aspira, Atmos,
Asian Paints Tractor Premium Satin
Royal, Matt, Shyne
Eco clean, 24 Carat,
Kansai Nerolac Little Master Lotus Touch
Ideaz, Pearls
Berger Paints Bison Acrylic Emulsion Rangoli Total Care Silk, Easy Clean
Akzonobel Dulux Promise Interior Dulux Super Silk, Pearl, Glo, Lustre
Precios por litro 0,92 - 1,23 USD 3 - 4,3 USD 4,5 – 6,9 USD
Elaboración propia a partir de datos de las compañías
Las materias primas representan un 56% del coste del sector. El resto de componentes del coste
son las ventas y distribución con una participación del 23%, el capital humano con una
contribución del 12%, y el resto (9%).
29 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
COMPONENTES DEL COSTE
9%
12%
56%
23%
Materias primas Ventas y distribución Capital humano Otros
Elaboración propia a partir de datos de CARE Ratings
En términos de factores influyentes en los precios, se deben analizar los siguientes:
• Oscilación en el precio de las materias primas.
o Las materias primas representan un 56% del coste total. El producto final requiere más de
300 materias primas como pigmentos, aditivos, solventes, etc. El dióxido de titanio es un
pigmento clave que es escaso, por lo que los proveedores de tal materia prima tienen un
gran poder de negociación. El coste de materias primas es decisivo ya que se trata de una
industria intensiva en su materia prima.
• Subidas en el precio del crudo.
o Gran parte de las materias primas son productos químicos importados y derivados del
petróleo, por lo que las fluctuaciones de precios existen en concordancia con el precio de su
producto de origen. Los derivados del crudo representan un 30-35% del coste total de
materias primas de la industria12.
• Cambios en las políticas de importación.
o Éstos pueden ser de gran trascendencia para la industria, ya que la mayoría de las
empresas fabricantes de pintura importan aproximadamente el 30% de las materias primas.
• Poder de fijación de los precios por las empresas que dominan el sector.
o Las cuatro empresas más importantes fabricantes de pintura en la India han subido los
precios durante 3 años consecutivos sin registrar pérdida de cuota de mercado.
• Los precios de los materiales para el packaging.
o Los precios del HDPE, el BOPP y la hojalata se han visto reducidos de forma considerable.
12
CARE Ratings Paint Industry October 27th, 2017
30 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
• El activo circulante necesario para pinturas y esmaltes es alto, lo cual supone una dificultad
para las pequeñas empresas y permite a las grandes tener economías de escala.
Aunque estos factores afectan en general a todo el mercado de la pintura de India, hay ciertos
aspectos específicos que influyen de distinta manera en el segmento de decoración e industrial.
En las pinturas industriales, el poder de negociación de clientes es mayor. Como resultado,
cada vez que hay un incremento en el precio de los inputs, los fabricantes industriales no están en
condiciones de repercutir el coste a los clientes. Por último, en este segmento la importancia de
las economías de escala es mayor que en el segmento de la decoración.
En la categoría de la decoración, hay mucha competencia pero hay más posibilidades de
aumentar los precios. El margen para aumentar el precio depende de factores como la marca,
calidad del producto y la cuota del mercado que posea la empresa en cuestión. Dado que la
demanda es estacional, los fabricantes tienden a disminuir el precio en la temporada festiva. Hoy
en día, la participación del cliente es mayor, y por tanto las empresas están invirtiendo aún más
en la marca. La fluctuación de los precios de dióxido de titanio y petróleo es más preocupante
para el segmento industrial que para el segmento decorativo, ya que comparativamente es más
fácil trasladar los costes en el caso de pinturas decorativas.
La India dispone de un sistema financiero adecuadamente desarrollado donde se pueden utilizar
los instrumentos habituales en el comercio internacional. Los importadores de pinturas y esmaltes
afirman que la forma de pago habitual con sus socios internacionales es la transferencia bancaria;
si bien para grandes cuantías de dinero es habitual la carta de crédito confirmada por un banco
extranjero (confirmed letter of credit). En este sentido, es conveniente recalcar que, hasta que no
haya una confianza labrada por numerosos años de relación comercial, el exportador debería
utilizar los medios de cobro que más seguridad le aporten, a pesar del coste de las garantías.
La moneda de pago se puede elegir libremente. El gobierno indio ha introducido la plena
convertibilidad de la rupia (INR) solamente para los propósitos de comercio exterior. Los precios
facturados se dan en fob o cif en cualquier moneda libremente convertible.
En general, cualquier moneda extranjera puede ser importada en la india sin restricción. Sin
embargo, al superar una cierta cantidad, tales importaciones deben ser declaradas en la aduana.
En este sentido, la moneda extranjera importada en forma de billetes o cheques debe ser objeto
de una declaración si su valor agregado es superior a 10.000 dólares o su equivalente.
31 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
6. Percepción del producto español
Actualmente la pintura española todavía no tiene una imagen propia en la India ya que se le sigue
asociando a producto europeo. Si bien es cierto que esto conlleva una imagen de alto nivel en
tecnología, innovación y calidad, el hecho de no tener una marca propia genera una disminución
de su competitividad respecto a otros países europeos que sí son reconocidos por sus marcas de
pinturas y esmaltes, como son Italia y Alemania.
Cabe destacar que la industria de pinturas y esmaltes en India es principalmente de producción
local. Únicamente de forma excepcional los clientes buscan un producto internacional que ofrezca
mayor calidad o innovación tecnológica. Este fenómeno se da cuando el producto deseado no se
encuentra en India. Para las marcas internacionales se trata de encontrar un nicho de mercado
con necesidades muy específicas que no sean satisfechas por el producto indio. Un ejemplo
puede ser dentro del subsector de acabados de madera.
Por otro lado, se ha analizado anteriormente que la demanda de pinturas y esmaltes es muy
sensible al precio. Por ello, existen barreras para comercializar productos que, aunque sean de
mayor calidad, son a la vez más caros que los productos de India. Además, las empresas
distribuidoras de pintura en India suelen ser además fabricantes. En su caso, firmar un acuerdo de
distribución con una marca internacional puede ser interesante si satisface unas necesidades que
su propio producto no satisface, pero existe un riesgo de aumentar el ya considerable coste de
inventario propio del sector.
En India pueden encontrarse algunas empresas españolas de productos específicos, siempre en
una proporción muy pequeña en comparación con el producto local. En efecto, todavía queda
camino por delante para consolidar el producto español como propio y no simplemente como uno
más de la marca Europa.
32 Oficina Económica y Comercial de la
Embajada de España en MumbaiEM EL MERCADO DE PINTURAS Y BARNICES EN INDIA
7. Canales de distribución
La práctica habitual en el sector de pinturas y esmaltes es ser a la vez fabricante y distribuidor.
En el segmento de las pinturas decorativas la red de distribución es crucial y destacan como
principales canales los siguientes:
• Importadores o distribuidores de pinturas tradicionales o pinturas especiales de alta decoración.
o En el caso de las pinturas decorativas es difícil identificar y encontrar en India empresas
distribuidoras con una red de calado nacional.
• Fabricantes locales de pinturas, cuya ventaja sería que la red de distribución ya está hecha,
tienen experiencia en el sector y cabe la posibilidad de que algunos de los productos no entren
en colisión con la gama de productos del fabricante local.
• Tiendas o cadena de tiendas de pinturas tradicionales o especializadas en pinturas de alta
decoración. Es popular contar con sistemas de tintado en el punto de venta (22.000
instalaciones a nivel nacional).
• Arquitectos y prescriptores de opinión, aunque no resultan en principio un target prioritario
porque no son compradores directos y, por tanto, sin influencia directa en la cadena de ventas.
• La ventaja competitiva en el sector de las pinturas industriales viene fundamentalmente
determinada por la superioridad tecnológica y alianzas con fabricantes de automóviles. Si
bien la venta directa al fabricante es lo más común, algunos productos de revestimiento en
polvo y de bobinas pueden seguir el canal tradicional de distribución para volúmenes
pequeños.
33 Oficina Económica y Comercial de la
Embajada de España en MumbaiTambién puede leer


